Domain berlin-ferienwohnung.de kaufen?
Wir ziehen mit dem Projekt
berlin-ferienwohnung.de um.
Sind Sie am Kauf der Domain
berlin-ferienwohnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain berlin-ferienwohnung.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **


Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
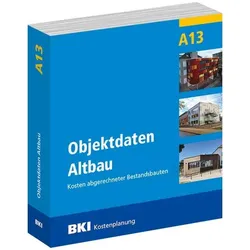
BKI Objektdaten Altbau A13, FachbücherDas Produkt "BKI Objektdaten Altbau A13" bietet umfassende Baukostendokumentationen für abgerechnete Altbauprojekte und ist ein unverzichtbares Werkzeug für die präzise Kostenberechnung bei Umbauten, Instandsetzungen, Modernisierungen und Erweiterungen. Es enthält detaillierte Informationen zu 49 realisierten Altbau-Objekten, die durch Vorher-/Nachher-Abbildungen, farbige Fotos, Zeichnungen und Baubeschreibungen ergänzt werden. Die übersichtliche Gliederung ermöglicht ein schnelles Auffinden von Kostenkennwerten, die differenziert nach Baukosten für Abbrechen, Herstellen und Wiederherstellen aufgelistet sind. Zudem werden die Baukosten nach Kostengruppen der DIN 276 bis zur dritten Ebene sowie nach Leistungsbereichen detailliert ausgewiesen. Die enthaltenen Schichtaufbauten zu Aussenbauteilen und energetischen Kennwerten bieten zusätzliche wertvolle Informationen. Mit den BKI Baukosten-Regionalfaktoren 2026 wird eine bundesweite Kostensicherheit gewährleistet, die auch für Österreich und den europäischen Raum gilt. - 49 realisierte Altbau-Objekte mit umfassenden Dokumentationen - Vorher-/Nachher-Abbildungen mit Fotos und Zeichnungen - Aktuelle Kostenkennwerte differenziert nach Baukosten - Übersichtliche Gliederung für schnelles Auffinden von Kosten - Bundesweite Kostensicherheit mit Regionalfaktoren 2026.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SIRADOS Kalkulationsatlas Altbau 2024, FachbücherNur mit realistischen und knapp kalkulierten Angeboten erzielen Sie im scharfen Wettbewerb unternehmerischen Gewinn. Die wichtigsten Faktoren für die Preisermittlung von Bauleistungen sind dabei Zeitbedarf, Lohn, Material und Gerät. Der SIRADOS Kalkulationsatlas Altbau bietet Ihnen die aktuellen Marktpreise 2024 und Preisanteile für Lohn, Gerät und Material, die Ihnen den Vorsprung vor dem Wettbewerber garantieren. Als Berechnungsgrundlage stehen Ihnen darüber hinaus Zeitwerte und ein Mittellohn je Gewerk zur Verfügung. - Aktuelle Marktpreise 2024 - Preisanteile für Lohn, Material und Gerät - VOB- und DIN-konforme Bauleistungsbeschreibungen - Zeitwerte und Mittellohn je Gewerk Die Kalkulationspreise orientieren sich an der aktuellen Marktdokumentation von Angebotspreisen aus Bieterspiegeln der gesamten Bundesrepublik. Der Zugriff auf diese objektive und aktuelle Preisdokumentation erhöht die Sicherheit bei der Preisprüfung. Zusätzlich stehen Ihnen VOB- und DIN-konforme Ausschreibungstexte zur Verfügung, mit denen Sie Haftungsfälle vermeiden.179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SIRADOS Kalkulationsatlas Altbau 2026, FachbücherDer SIRADOS Kalkulationsatlas Altbau 2026 ist ein unverzichtbares Fachbuch für Bauunternehmer und Architektinnen, die im Bereich Altbau tätig sind. Mit umfassenden Informationen zu 32 Roh- und Ausbaugewerken bietet dieses Werk eine solide Grundlage für die Erstellung und Prüfung von Angeboten. Die enthaltenen VOB-konformen Leistungsbeschreibungen sind mit aktuellen Baupreisen und Kalkulationsansätzen für das Jahr 2026 ausgestattet. Dies ermöglicht eine präzise Preisermittlung, die auf realistischen Zeitbedarfen, Löhnen, Materialkosten und Geräteeinsatz basiert. Die Kalkulationspreise orientieren sich an der aktuellen Marktdokumentation und den Bieterspiegeln der gesamten Bundesrepublik, was die Sicherheit bei der Preisprüfung erhöht. Zudem sind aktuelle SIRADOS Ortsfaktoren für verschiedene Städte und Landkreise enthalten, um die Baupreise an regionale Gegebenheiten anzupassen. Dieses Fachbuch ist somit ein wertvolles Hilfsmittel für alle, die im Bauwesen tätig sind und präzise Kalkulationen benötigen.199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Wie hoch ist mein Selbstbehalt?
Um deinen Selbstbehalt zu bestimmen, musst du zuerst wissen, welche Versicherungspolice du hast. Der Selbstbehalt ist der Betrag, den du aus eigener Tasche zahlen musst, bevor deine Versicherung einspringt. Dieser Betrag variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. Um den genauen Betrag deines Selbstbehalts zu erfahren, solltest du deine Versicherungspolice überprüfen oder direkt bei deinem Versicherungsanbieter nachfragen. Hast du weitere Fragen dazu? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Sigikid Kiez Miez (35 cm)Treudoofer Blick und sanftes Schnurren, mit dieser Masche hat sie auch harte Winter stets gut überstanden. Ihr jugendlicher Freiheitsdrang ist dabei aber längst einem tiefen Bedürfnis nach Geborgenheit gewichen und so wünscht sich Kiez Miez heute nichts sehnlicher als einen festen Platz in deinem Herzen.49,33 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BKI Objektdaten Altbau A13, FachbücherDas Produkt "BKI Objektdaten Altbau A13" bietet umfassende Baukostendokumentationen für abgerechnete Altbauprojekte und ist ein unverzichtbares Werkzeug für die präzise Kostenberechnung bei Umbauten, Instandsetzungen, Modernisierungen und Erweiterungen. Es enthält detaillierte Informationen zu 49 realisierten Altbau-Objekten, die durch Vorher-/Nachher-Abbildungen, farbige Fotos, Zeichnungen und Baubeschreibungen ergänzt werden. Die übersichtliche Gliederung ermöglicht ein schnelles Auffinden von Kostenkennwerten, die differenziert nach Baukosten für Abbrechen, Herstellen und Wiederherstellen aufgelistet sind. Zudem werden die Baukosten nach Kostengruppen der DIN 276 bis zur dritten Ebene sowie nach Leistungsbereichen detailliert ausgewiesen. Die enthaltenen Schichtaufbauten zu Aussenbauteilen und energetischen Kennwerten bieten zusätzliche wertvolle Informationen. Mit den BKI Baukosten-Regionalfaktoren 2026 wird eine bundesweite Kostensicherheit gewährleistet, die auch für Österreich und den europäischen Raum gilt. - 49 realisierte Altbau-Objekte mit umfassenden Dokumentationen - Vorher-/Nachher-Abbildungen mit Fotos und Zeichnungen - Aktuelle Kostenkennwerte differenziert nach Baukosten - Übersichtliche Gliederung für schnelles Auffinden von Kosten - Bundesweite Kostensicherheit mit Regionalfaktoren 2026.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
SIRADOS Kalkulationsatlas Altbau 2024, FachbücherNur mit realistischen und knapp kalkulierten Angeboten erzielen Sie im scharfen Wettbewerb unternehmerischen Gewinn. Die wichtigsten Faktoren für die Preisermittlung von Bauleistungen sind dabei Zeitbedarf, Lohn, Material und Gerät. Der SIRADOS Kalkulationsatlas Altbau bietet Ihnen die aktuellen Marktpreise 2024 und Preisanteile für Lohn, Gerät und Material, die Ihnen den Vorsprung vor dem Wettbewerber garantieren. Als Berechnungsgrundlage stehen Ihnen darüber hinaus Zeitwerte und ein Mittellohn je Gewerk zur Verfügung. - Aktuelle Marktpreise 2024 - Preisanteile für Lohn, Material und Gerät - VOB- und DIN-konforme Bauleistungsbeschreibungen - Zeitwerte und Mittellohn je Gewerk Die Kalkulationspreise orientieren sich an der aktuellen Marktdokumentation von Angebotspreisen aus Bieterspiegeln der gesamten Bundesrepublik. Der Zugriff auf diese objektive und aktuelle Preisdokumentation erhöht die Sicherheit bei der Preisprüfung. Zusätzlich stehen Ihnen VOB- und DIN-konforme Ausschreibungstexte zur Verfügung, mit denen Sie Haftungsfälle vermeiden.179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SIRADOS Kalkulationsatlas Altbau 2026, FachbücherDer SIRADOS Kalkulationsatlas Altbau 2026 ist ein unverzichtbares Fachbuch für Bauunternehmer und Architektinnen, die im Bereich Altbau tätig sind. Mit umfassenden Informationen zu 32 Roh- und Ausbaugewerken bietet dieses Werk eine solide Grundlage für die Erstellung und Prüfung von Angeboten. Die enthaltenen VOB-konformen Leistungsbeschreibungen sind mit aktuellen Baupreisen und Kalkulationsansätzen für das Jahr 2026 ausgestattet. Dies ermöglicht eine präzise Preisermittlung, die auf realistischen Zeitbedarfen, Löhnen, Materialkosten und Geräteeinsatz basiert. Die Kalkulationspreise orientieren sich an der aktuellen Marktdokumentation und den Bieterspiegeln der gesamten Bundesrepublik, was die Sicherheit bei der Preisprüfung erhöht. Zudem sind aktuelle SIRADOS Ortsfaktoren für verschiedene Städte und Landkreise enthalten, um die Baupreise an regionale Gegebenheiten anzupassen. Dieses Fachbuch ist somit ein wertvolles Hilfsmittel für alle, die im Bauwesen tätig sind und präzise Kalkulationen benötigen.199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
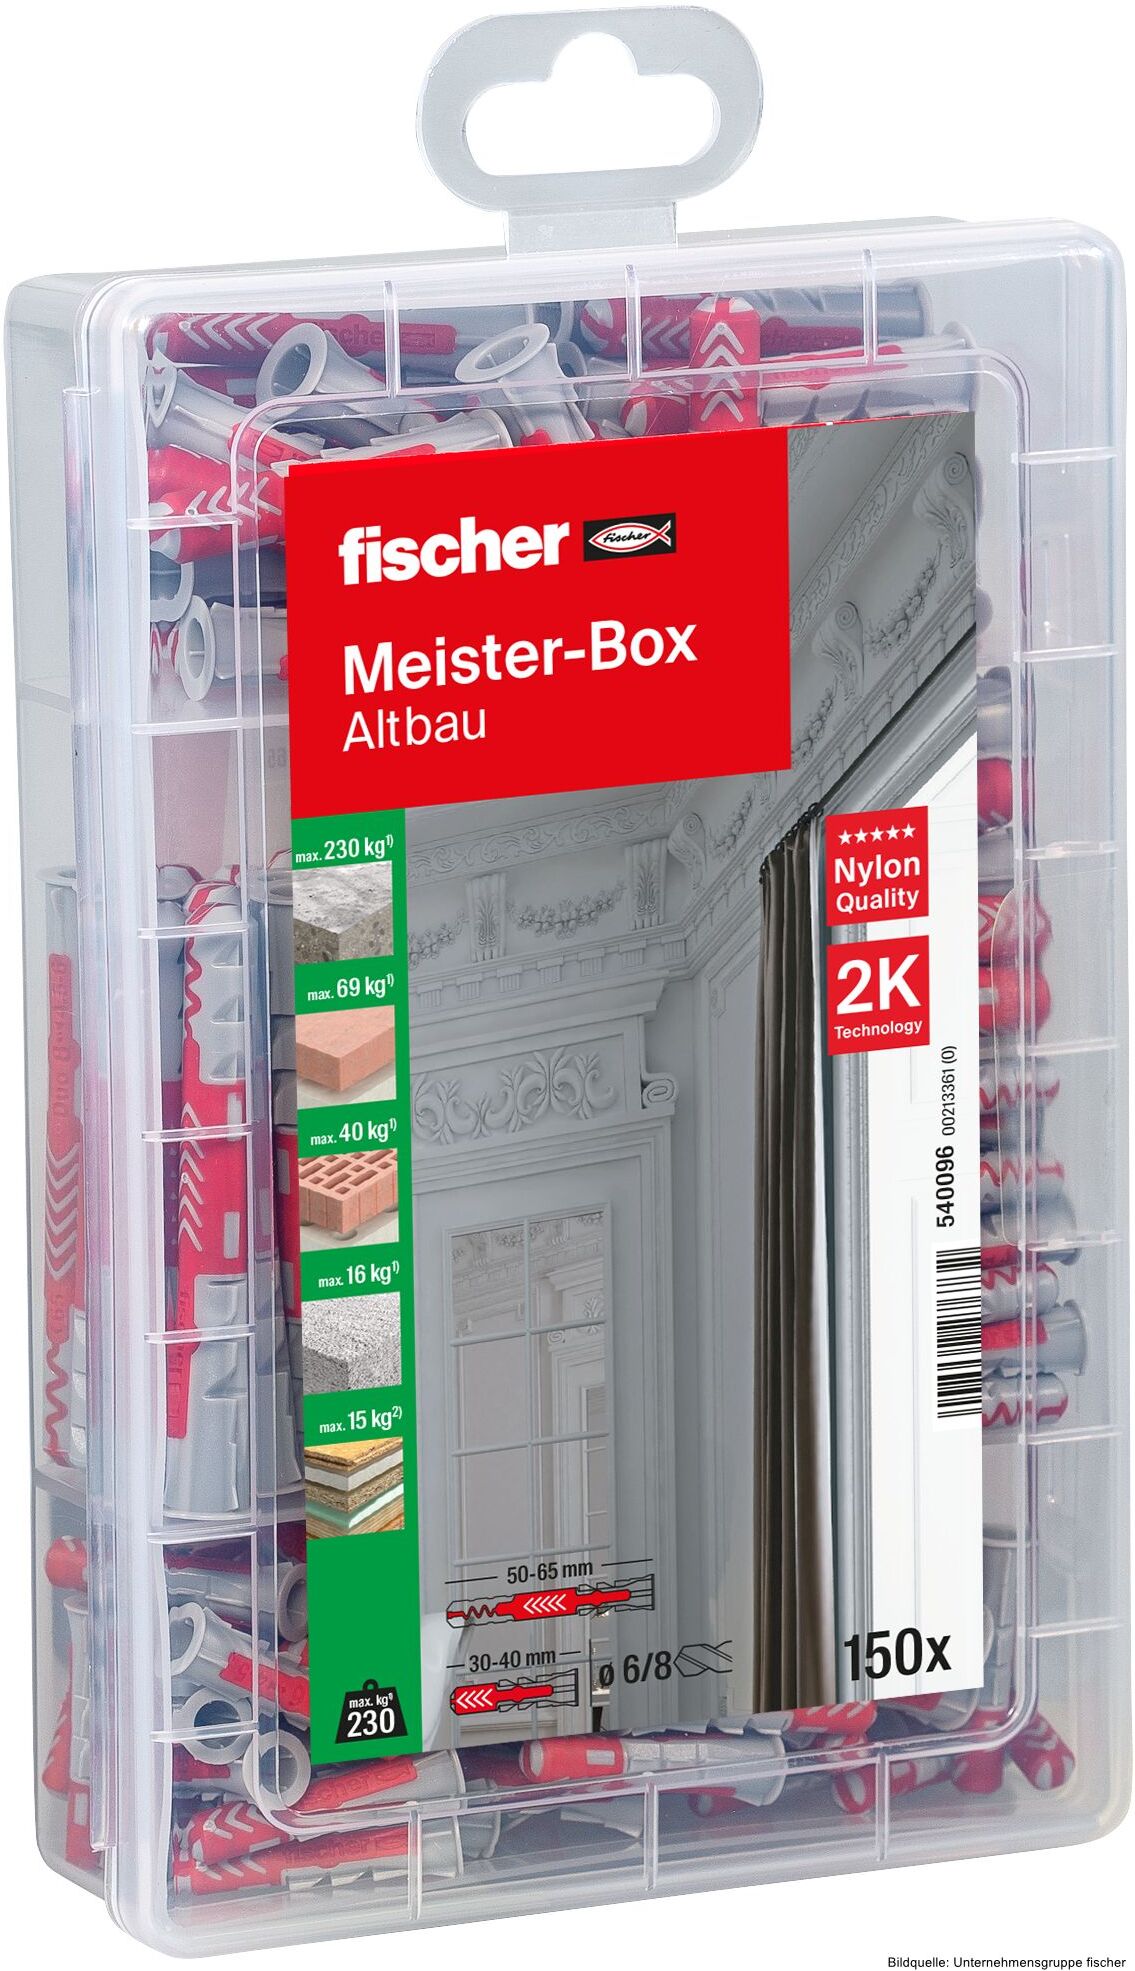
fischerwerke fischer Meister-Box AltbauDiese fischer Meister-Box bietet eine praktische und übersichtliche Aufbewahrungslösung als Dübelset für Altbau und Werkstatt. Der hochwertige, schlagfeste Kunststoffbehälter mit transparentem Deckel ermöglicht jederzeit einen klaren Blick auf den Inhalt. Die vorsortierte 150-teilige Box enthält 60 x DuoPower 6 x 30, 40 x DuoPower 8 x 40, 30 x DuoPower 6 x 50, 20 x DuoPower 8 x 65 – optimal für die Befestigung im Wohnzimmer, in der Küche, im Schlafzimmer und in jedem weiteren Raum.Der DuoPower ist ein intelligenter 2-Komponenten-Dübel, der sich automatisch den Gegebenheiten des Baustoffs anpasst. Er eignet sich für Anwendungen in Beton, Volllochziegel, Hochlochziegel, Gipskarton, Hohldecken, Bruchsteinwände, Fachwerkbauwände, sowie in anspruchsvollen Baustoffen und ist somit besonders geeignet für den Altbau.Ausführung: Ohne SchraubeBaustoff: ungerissener BetonVerpackungsvariante: SortimentsboxProfi / DIY: DIYProduktlinie: Meister-BoxWerkstoff (etim): KunststoffMaterial: 2-KomponentenProdukttyp: Sortimentsbox DübelVDS-Zulassung: JaInhalt: 150 StückGewicht: 305 Gramm18,29 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
CombiCraft Aluminium Türschild Dachterrasse 165x45mm mit 3M-TapeDas Türschild Dachterrasse von CombiCraft eignet sich ideal zur Kennzeichnung von Räumen oder Bereichen. Es besteht aus hochwertigem, silberfarbenem Aluminium und hat eine Größe von 165 x 45 mm bei einer Materialstärke von 0,5 mm. Dank der...11,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
-
Wie hoch ist mein Selbstbehalt?
Um deinen Selbstbehalt zu bestimmen, musst du zuerst wissen, welche Versicherungspolice du hast. Der Selbstbehalt ist der Betrag, den du aus eigener Tasche zahlen musst, bevor deine Versicherung einspringt. Dieser Betrag variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. Um den genauen Betrag deines Selbstbehalts zu erfahren, solltest du deine Versicherungspolice überprüfen oder direkt bei deinem Versicherungsanbieter nachfragen. Hast du weitere Fragen dazu? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.